(FR)


 Canada - EN
Accueil > Decouvir Partager > Retraite >
Fonds distincts et fonds communs de placement

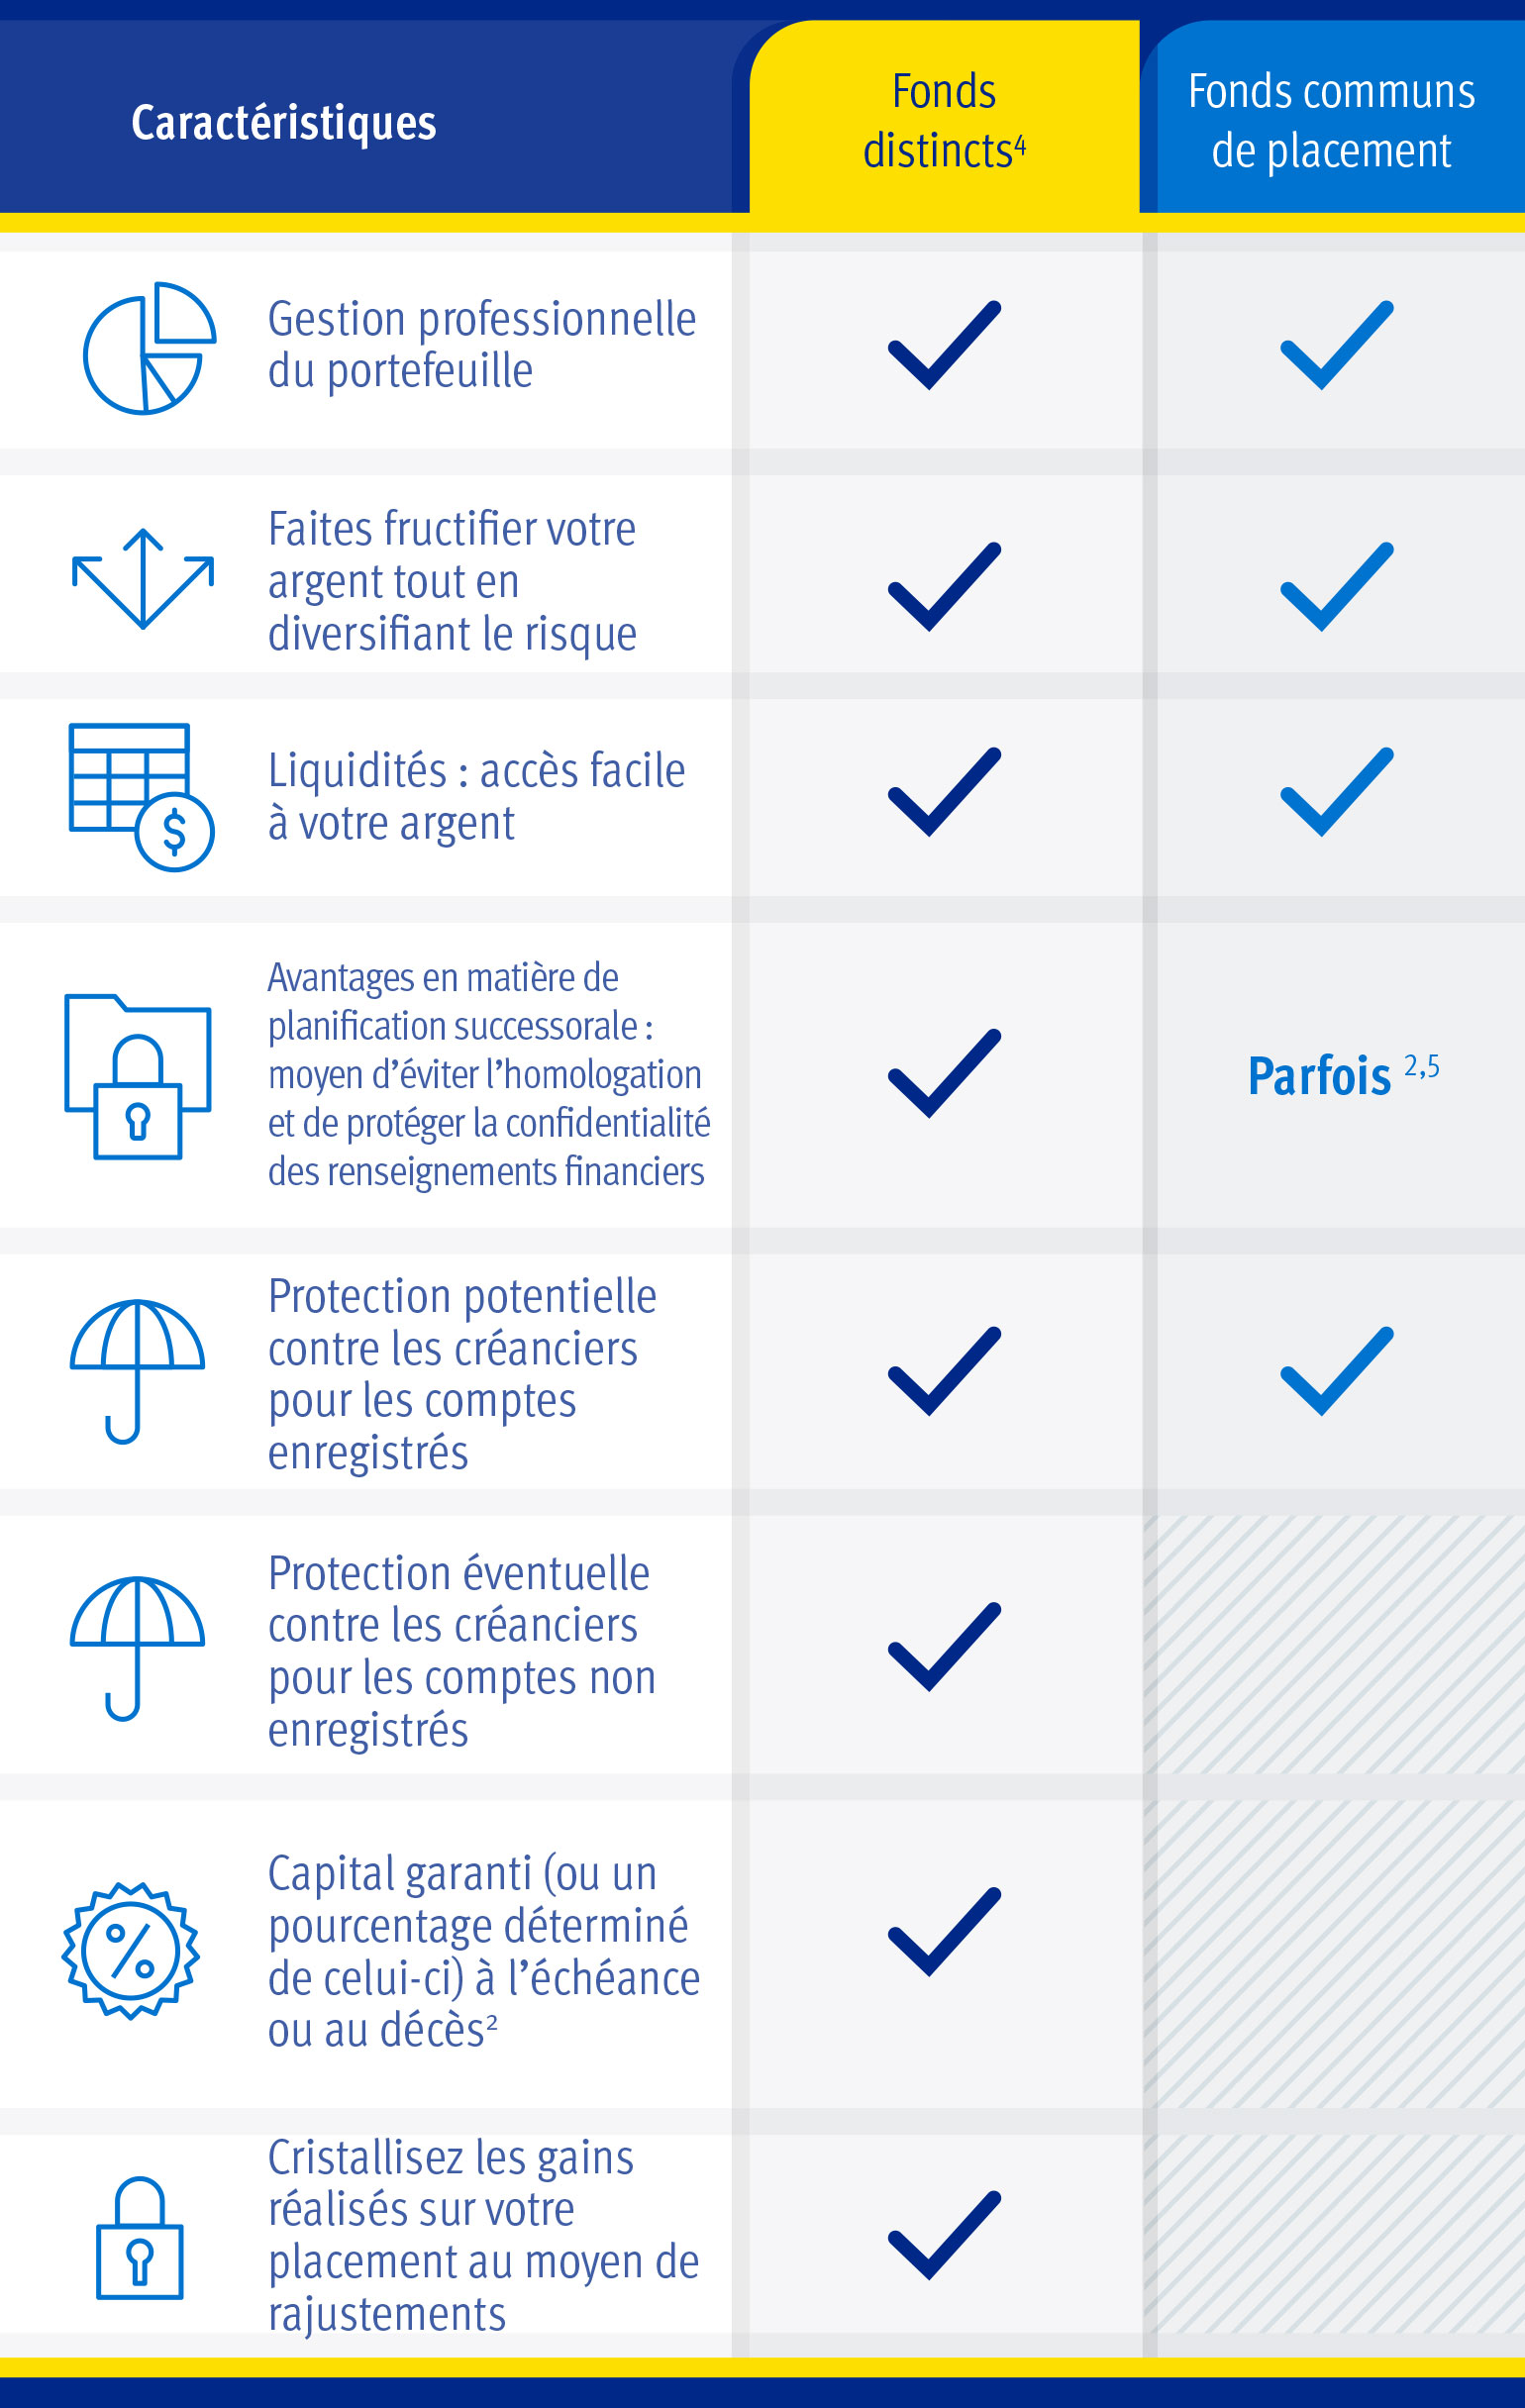
Vous voulez protéger vos économies durement gagnées, les faire fructifier en investissant dans une gamme diversifiée de fonds, y avoir facilement accès et profiter des avantages que procure la gestion des fonds par des professionnels. Nous simplifions le tout pour vous à l’aide de ce tableau de comparaison informatif portant sur quelques options de placement.
À première vue, les fonds distincts ressemblent aux fonds communs de placement. Ils comprennent chacun un portefeuille de placement diversifié et offrent la gestion des fonds par des professionnels, ainsi que l’accès facile aux actifs. Cependant, les fonds distincts ont des caractéristiques qui leur sont propres et qui peuvent compléter un portefeuille de placement diversifié :
Protection principale
- Garantie à l’échéance1
- Garantie du capital-décès1
Avantages de la planification successorale
- Possibilité d’éviter les frais d’homologation2
Rajustements
- Cristallisez les gains réalisés sur votre placement
Protection éventuelle contre les créanciers
- L’actif des fonds distincts peut être protégé contre les créanciers en cas de faillite, ce qui est particulièrement important pour les propriétaires d’entreprise ou les travailleurs autonomes3
Aperçu comparatif des fonds distincts et des fonds communs de placement
Si vous êtes à la recherche d’un potentiel de croissance et d’une protection contre les fluctuations du marché, les fonds distincts méritent que vous vous y intéressiez. Le tableau ci-après brosse un tableau complet des deux options de placement, pour bien lancer votre recherche.